大家好,我是好債哥 Ray
買國際金融債,你第一眼看的是什麼?銀行名字夠不夠響亮,還是利率夠不夠吸引人?
如果你的目標是長期持有、持續收息,那還有一個問題值得問:當下一場金融風暴來臨,這家銀行有多少本錢可以承受衝擊?
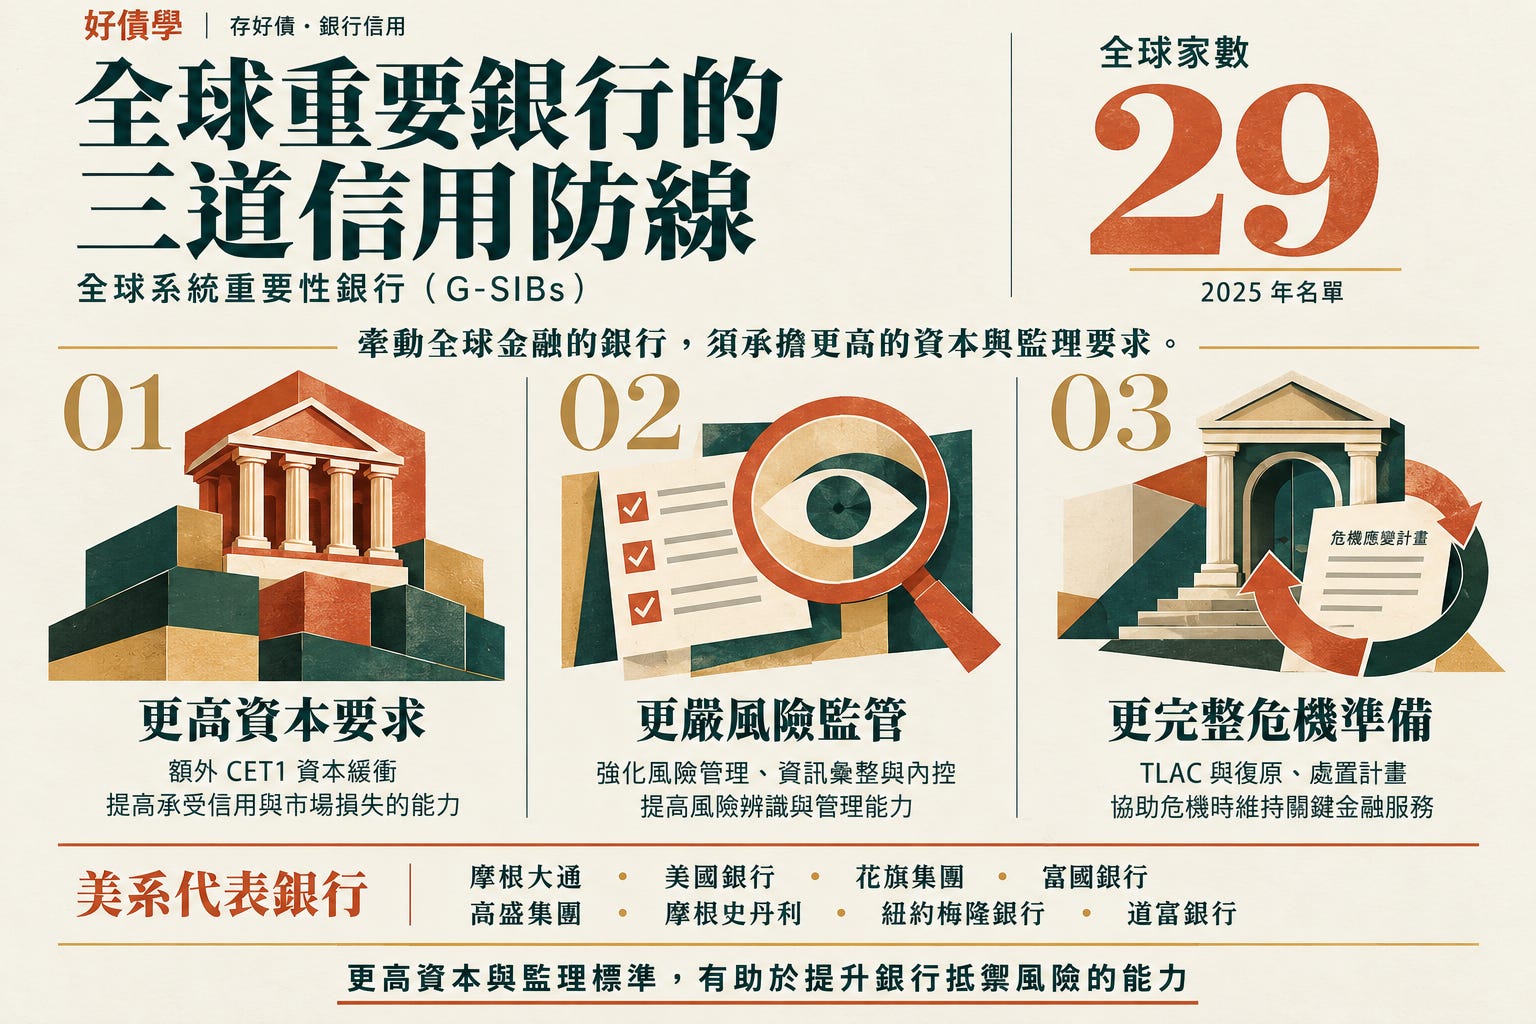
今天要聊的,就是全球系統重要性銀行(G-SIBs)。這些銀行為什麼受到更多關注?它們背後有哪些資本與監管要求?又為什麼在挑選銀行優先無擔保債時,值得我們優先研究?
要理解這些問題,就得先認識銀行的「資本守護神」——大名鼎鼎的巴塞爾協定。
要了解巴塞爾協定,得先把時間拉回 1970 年代。當時,全球正經歷布雷頓森林體系的瓦解。原本各國貨幣與美元維持固定匯率,美元再與黃金掛鉤;隨著這套制度在 1971 至 1973 年間逐步解體,主要貨幣轉向浮動匯率,銀行也面臨更大的匯率波動與風險管理考驗。
1974 年,德國赫斯塔銀行因外匯交易巨額虧損,被當地銀行監管機關勒令停業。麻煩的是,部分交易對手已經把馬克付給它,卻因交割時間的落差,還沒收到它應支付的美元。
你可以想像,自己的錢已經匯出去了,對方卻在付款前倒閉。這種「付了錢,卻收不到對方款項」的外匯交割風險,後來就被稱為「赫斯塔風險」。
這場事件暴露了跨國銀行監管的漏洞。1974 年底,十國集團(G10)的央行總裁成立巴塞爾銀行監理委員會(BCBS),也就是後來制定巴塞爾協定的機構。
所以,各國成立這個委員會,就是要規定銀行得準備多少資本嗎?No!最初的重點,是先釐清跨國銀行到底由誰負責監管:銀行母國要管什麼?海外分行所在地的監管機關又該負責什麼?總不能銀行跨了國,監管責任就跟著消失。
但責任分清楚之後,另一個問題又浮現了:各國對銀行的資本要求並不一致。同樣做一筆生意,有些銀行必須準備較多資本,有些卻可以用較少的資本承擔相近的風險。比如當時美國很嚴謹,但日本卻很寬鬆,大家在同一個國際市場競爭,遵守的規則卻不一樣,這也讓統一資本標準逐漸成為重要議題。
而當時,日本銀行在國際市場上的擴張,也與日本企業走向全球密切相關。企業到海外設廠、做生意,需要融資與金融服務,銀行也跟著拓展海外業務。要理解這股擴張的聲勢,就得先看看當年的日本企業有多強。
1980 年代的日本,到底有多風光?汽車有豐田、本田、日產,半導體有 NEC、東芝、日立,消費電子則有索尼、松下、夏普。從街上跑的汽車,到家裡的電視、音響,再到電子產品裡的晶片,日本企業在各個領域都展現強大的競爭力。
你可以想像,當競爭對手從汽車一路追到晶片,歐美企業感受到的壓力有多大。當時的日本,正是國際市場上讓人無法忽視的強勁對手。
歐美在極端焦慮後會做什麼?沒錯,就是你想的那樣
這逼得美國在 1985 年發動廣場協議 (Plaza Accord),使日圓大幅升值打擊你日本出口競爭力,並在 1986 年簽訂美日半導體協議,限制日本出口降價,並強迫購買美國晶片,這樣還不夠,還要在 1988 年進一步聯合英國針對全球推動巴賽爾協定 I (Basel I),要求全球所有跨國銀行資本適足率必須達到 8%,束縛日本銀行資金羽翼,銀行縮銀根又碰上 1989 年急遽升息,後來就是東京房價短短幾年內暴跌 60%~80% 的故事…
講了半天,終於來到巴塞爾協定第一章。所謂資本適足率 8%,意思是銀行每有 100 元的風險加權資產,就至少需要 8 元的合格資本支撐。舉例來說,一筆 100 元、風險權數為 100% 的放款,就需要配置至少 8 元的合格資本。
你可以把資本想成銀行承受虧損的本錢:萬一借出去的錢收不回來,銀行還有一層緩衝可以吸收損失。這層緩衝越厚,銀行面對衝擊時,就越有承受的空間,這概念多棒,但在 1990 年代,美國大型商業銀行發現,Basel I 無論是借錢給微軟頂級企業就是我們現在所謂 AAA 級資優生,或是借錢給債務狀況很差,類比現在就像是信評在 Ba3 徘徊的 Coreweave (最近利差破千點,引發市場擔憂), 風險權數一律定為 100%。
意思是什麼?意思是既然扣本金一樣多,你借給微軟只能拿 2% 回報,還是要借給投機客,還能收取高達 10% 高額利息。結果呢,Basel 專員來查帳,這間銀行 8% 沒問題,轉頭回去面見聖上,說銀行界風調雨順、國泰民安,但實際上呢?銀行表面符合安全,實際風險就像定時炸彈一樣,央行一不注意打開包裹,就會炸的屍骨無存。
為了補上這些漏洞,Basel II 在 2004 年登場,設計了三大支柱:第一,最低資本要求,讓資本配置更能反映實際風險;第二,監理審查,由監管機關檢視銀行的風險管理與資本是否充足;第三,市場紀律,要求銀行公開更多資訊,讓投資人也能看清楚銀行究竟承擔了哪些風險。
白話來說,就是銀行除了要準備足夠的本錢,還得接受監管檢查,並把資訊攤開來,讓市場一起監督。
但銀行的安全問題,顯然沒這麼容易解決。2008 年金融海嘯爆發,雷曼兄弟倒閉更把危機推向高峰。大家這才發現,有些銀行帳面上的資本比率看似達標,背後卻藏著過高的槓桿、被低估的資產風險,以及對短期融資的依賴。
像是部分房貸相關的擔保債務憑證(CDO),把不同債務打包、分層後賣給投資人,看起來分散了風險,卻可能在房貸違約增加時一起出問題。資產一跌價,虧損就侵蝕資本;市場信心一崩潰,短期資金又借不到。銀行面對的,是承受虧損的本錢變薄,連日常周轉都開始吃緊。
這場危機,也讓 2010 年問世的 Basel III 把防線補得更完整。首先,提高資本品質與普通股權益一級資本(CET1)的最低要求,再加上資本緩衝,讓銀行平時多累積一些承受損失的本錢。
同時,監管也開始更重視資金能不能接得上:流動性覆蓋率(LCR)要求銀行準備足夠的高品質流動性資產,應付短期資金壓力;淨穩定資金比率(NSFR)則要求資金來源與資產期限更匹配,避免銀行長期把錢借出去,自己卻天天等著借短錢來周轉。
金融海嘯也留下了一個更棘手的問題:有些銀行牽動的業務太廣,一旦倒下,可能連其他銀行、企業與日常支付都一起受到衝擊。這就是大家熟悉的「大到不能倒」。
為了處理這個問題,金融穩定委員會(FSB)在 2011 年 11 月公布第一批全球系統重要性銀行(G-SIBs)名單,包含花旗、摩根大通、匯豐等 29 家銀行,之後每年更新。
被列入這份名單,代表什麼?代表這家銀行在全球金融體系中具有舉足輕重的地位。既然出事的影響這麼大,監管機關自然得盯得更緊,也要求它準備更厚的資本緩衝。
那代價呢?
除了銀行共同適用的資本要求與緩衝,依巴塞爾的 G-SIB 分級架構,這些銀行還須額外持有相當於風險加權資產 1%~3.5% 的普通股權益一級資本(CET1);各國也可能採取更嚴格的要求。白話來說,就是銀行越重要,監管要求它準備的本錢就越多。
另外,G-SIBs 還須符合「總損失吸收能力」(TLAC)要求,透過資本與符合資格的債務工具,預先準備危機處置時吸收損失、重建資本所需的資源。萬一銀行真的出事,可以讓股東與相關債權人承擔損失,同時維持存款、支付等關鍵金融服務,降低對政府出錢救援的依賴。
圖一、巴賽爾協定III 全球系統重要性銀行額外資本緩衝圖 (Basel III)
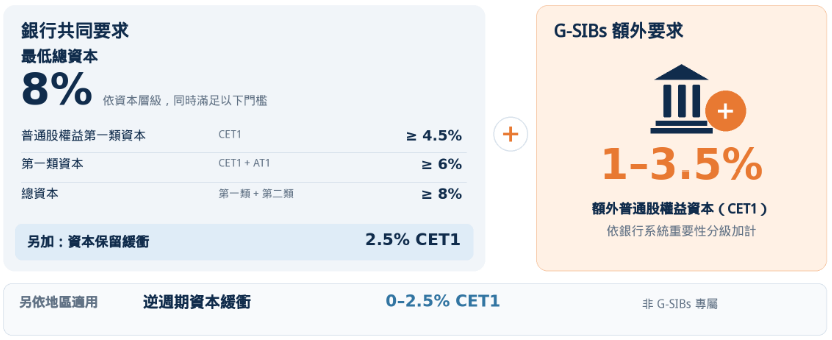
這些額外的資本要求,目的就是讓銀行在景氣逆風時,有更多本錢承受損失。那麼,面對嚴重的經濟衰退,這層防線究竟有多厚?
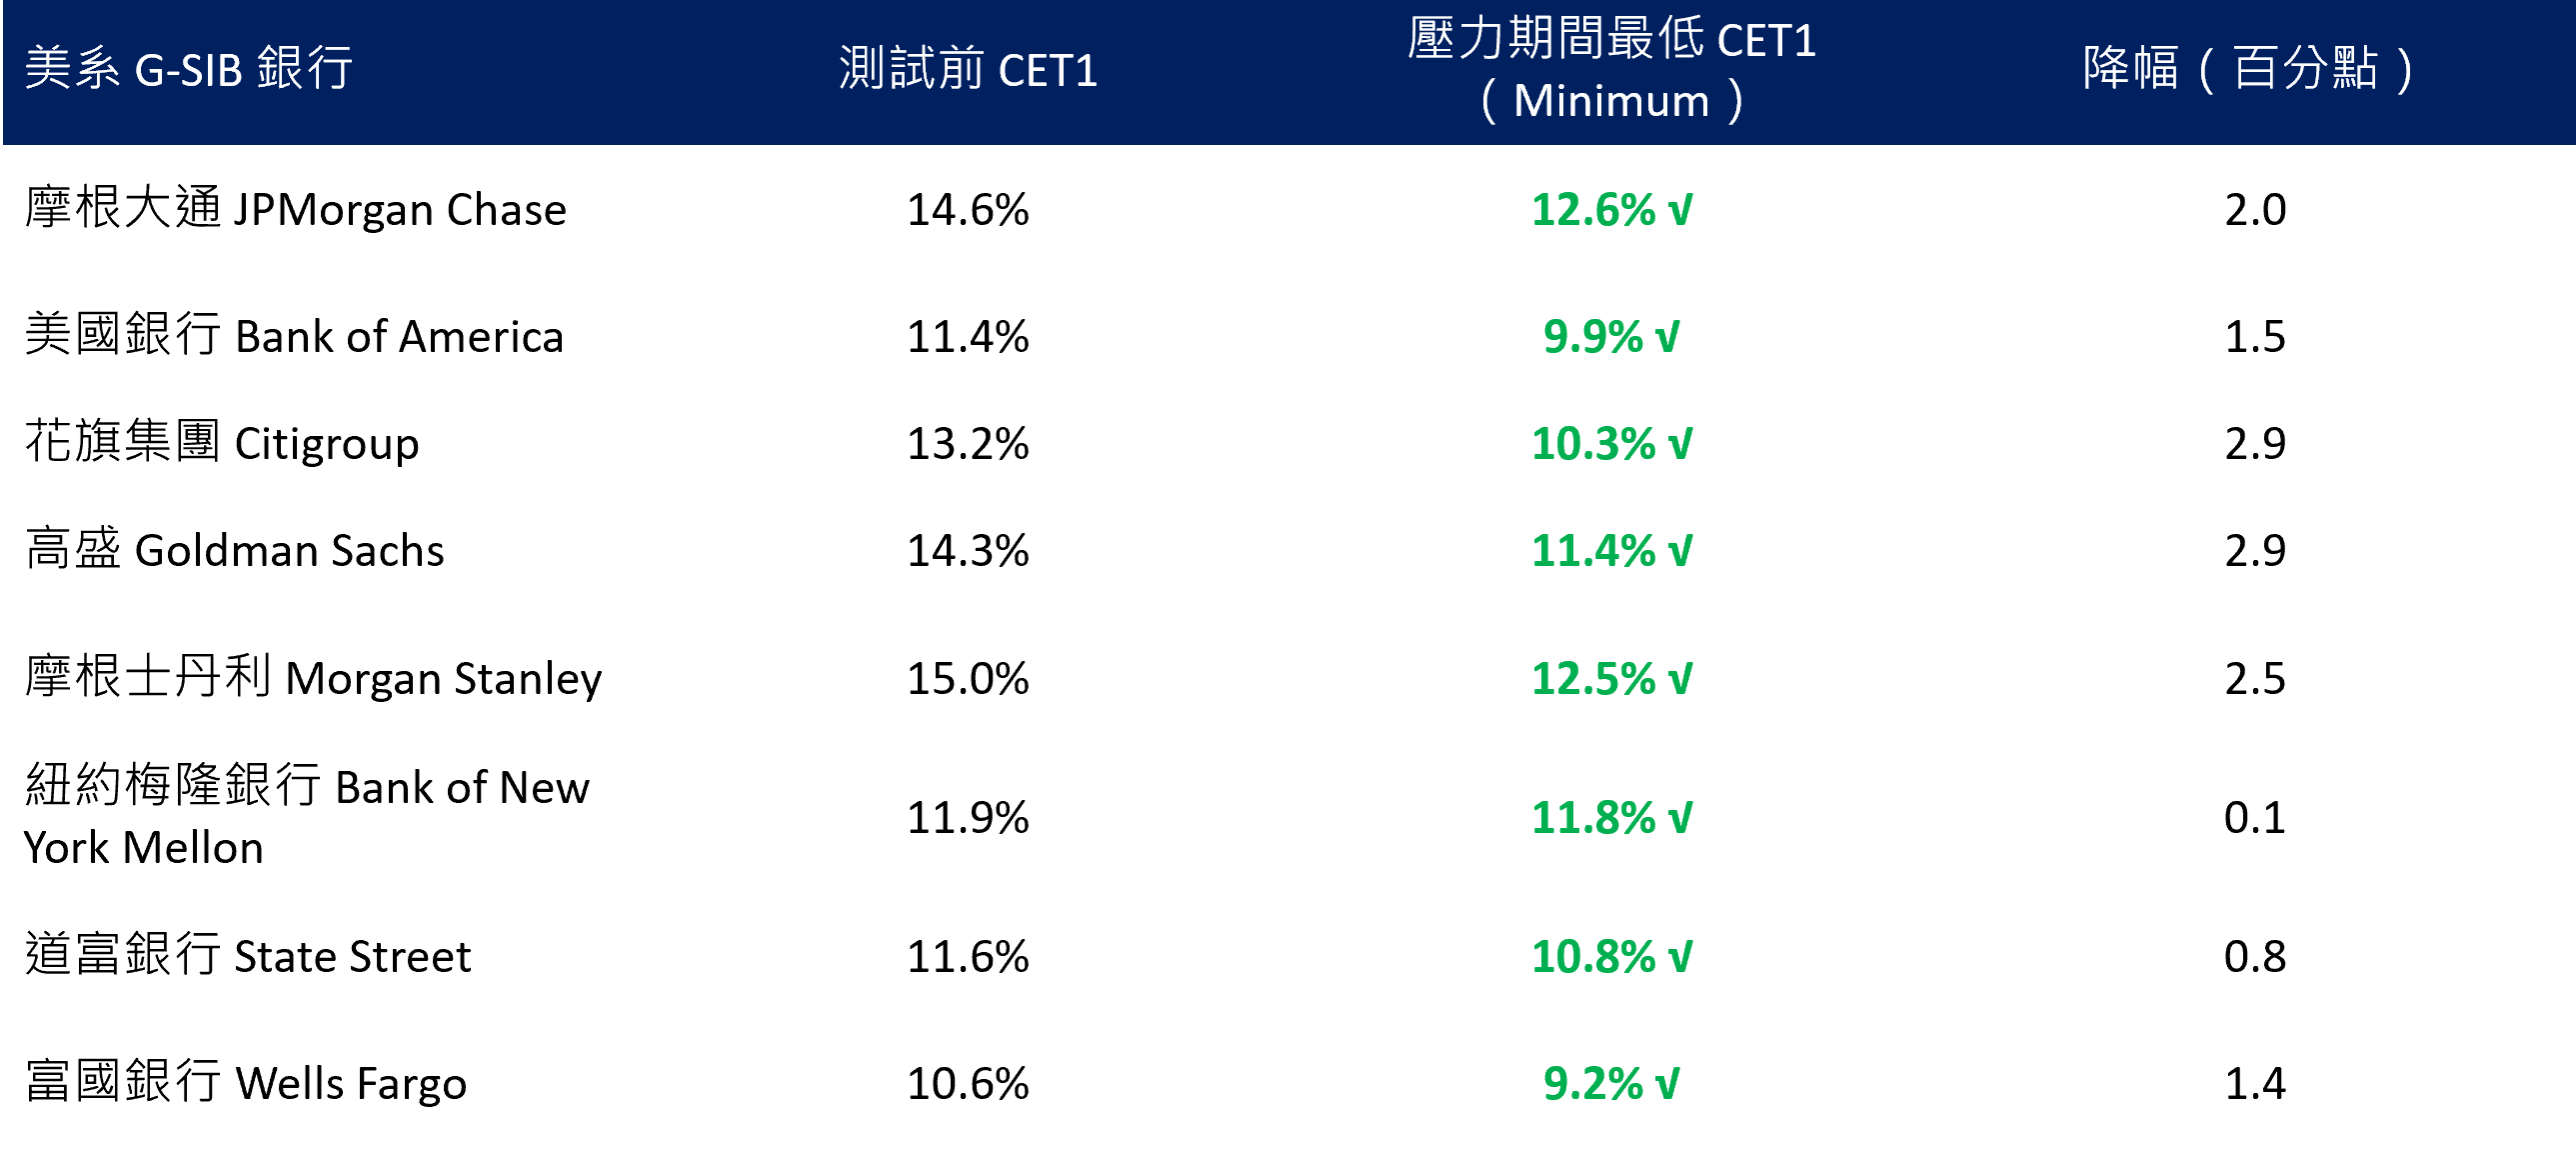
2026 年聯準會壓力測試提供了一個觀察角度:在嚴重不利情境下,八家美系 G-SIBs 的 CET1 最低比率仍介於 9.2%~12.6%,全數維持在 8% 以上,也高於 4.5% 的 CET1 基本監理門檻。這表示,在該假設情境下,即使吸收了壓力損失,這些銀行仍保有一定的資本緩衝。
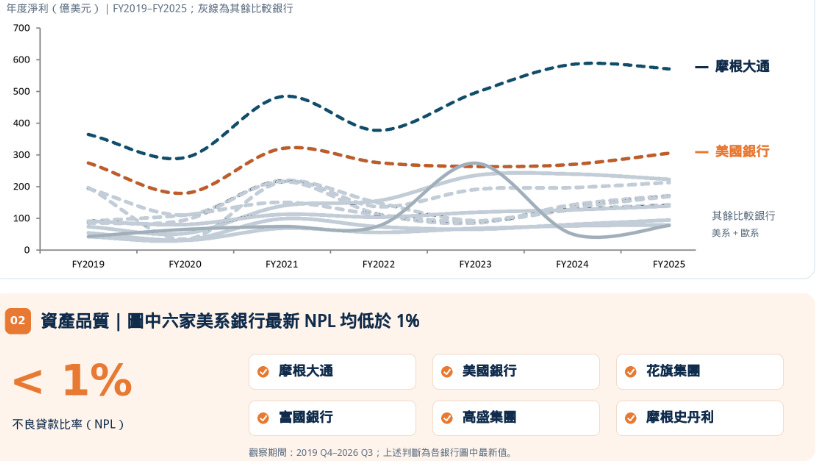
對債券投資人而言,資本是承受虧損的防線,而持續獲利與良好的資產品質,則是維持付息還本能力的重要基礎。因此,除了看資本比率,也值得一起觀察銀行賺錢的能力,以及放款品質是否穩定。
圖二:美系 G-SIBs 重要性銀行壓力測試 (Fed Stress Test 2026)
圖三、G-SIBs 銀行擁有更高的獲利與更安全的資產品質
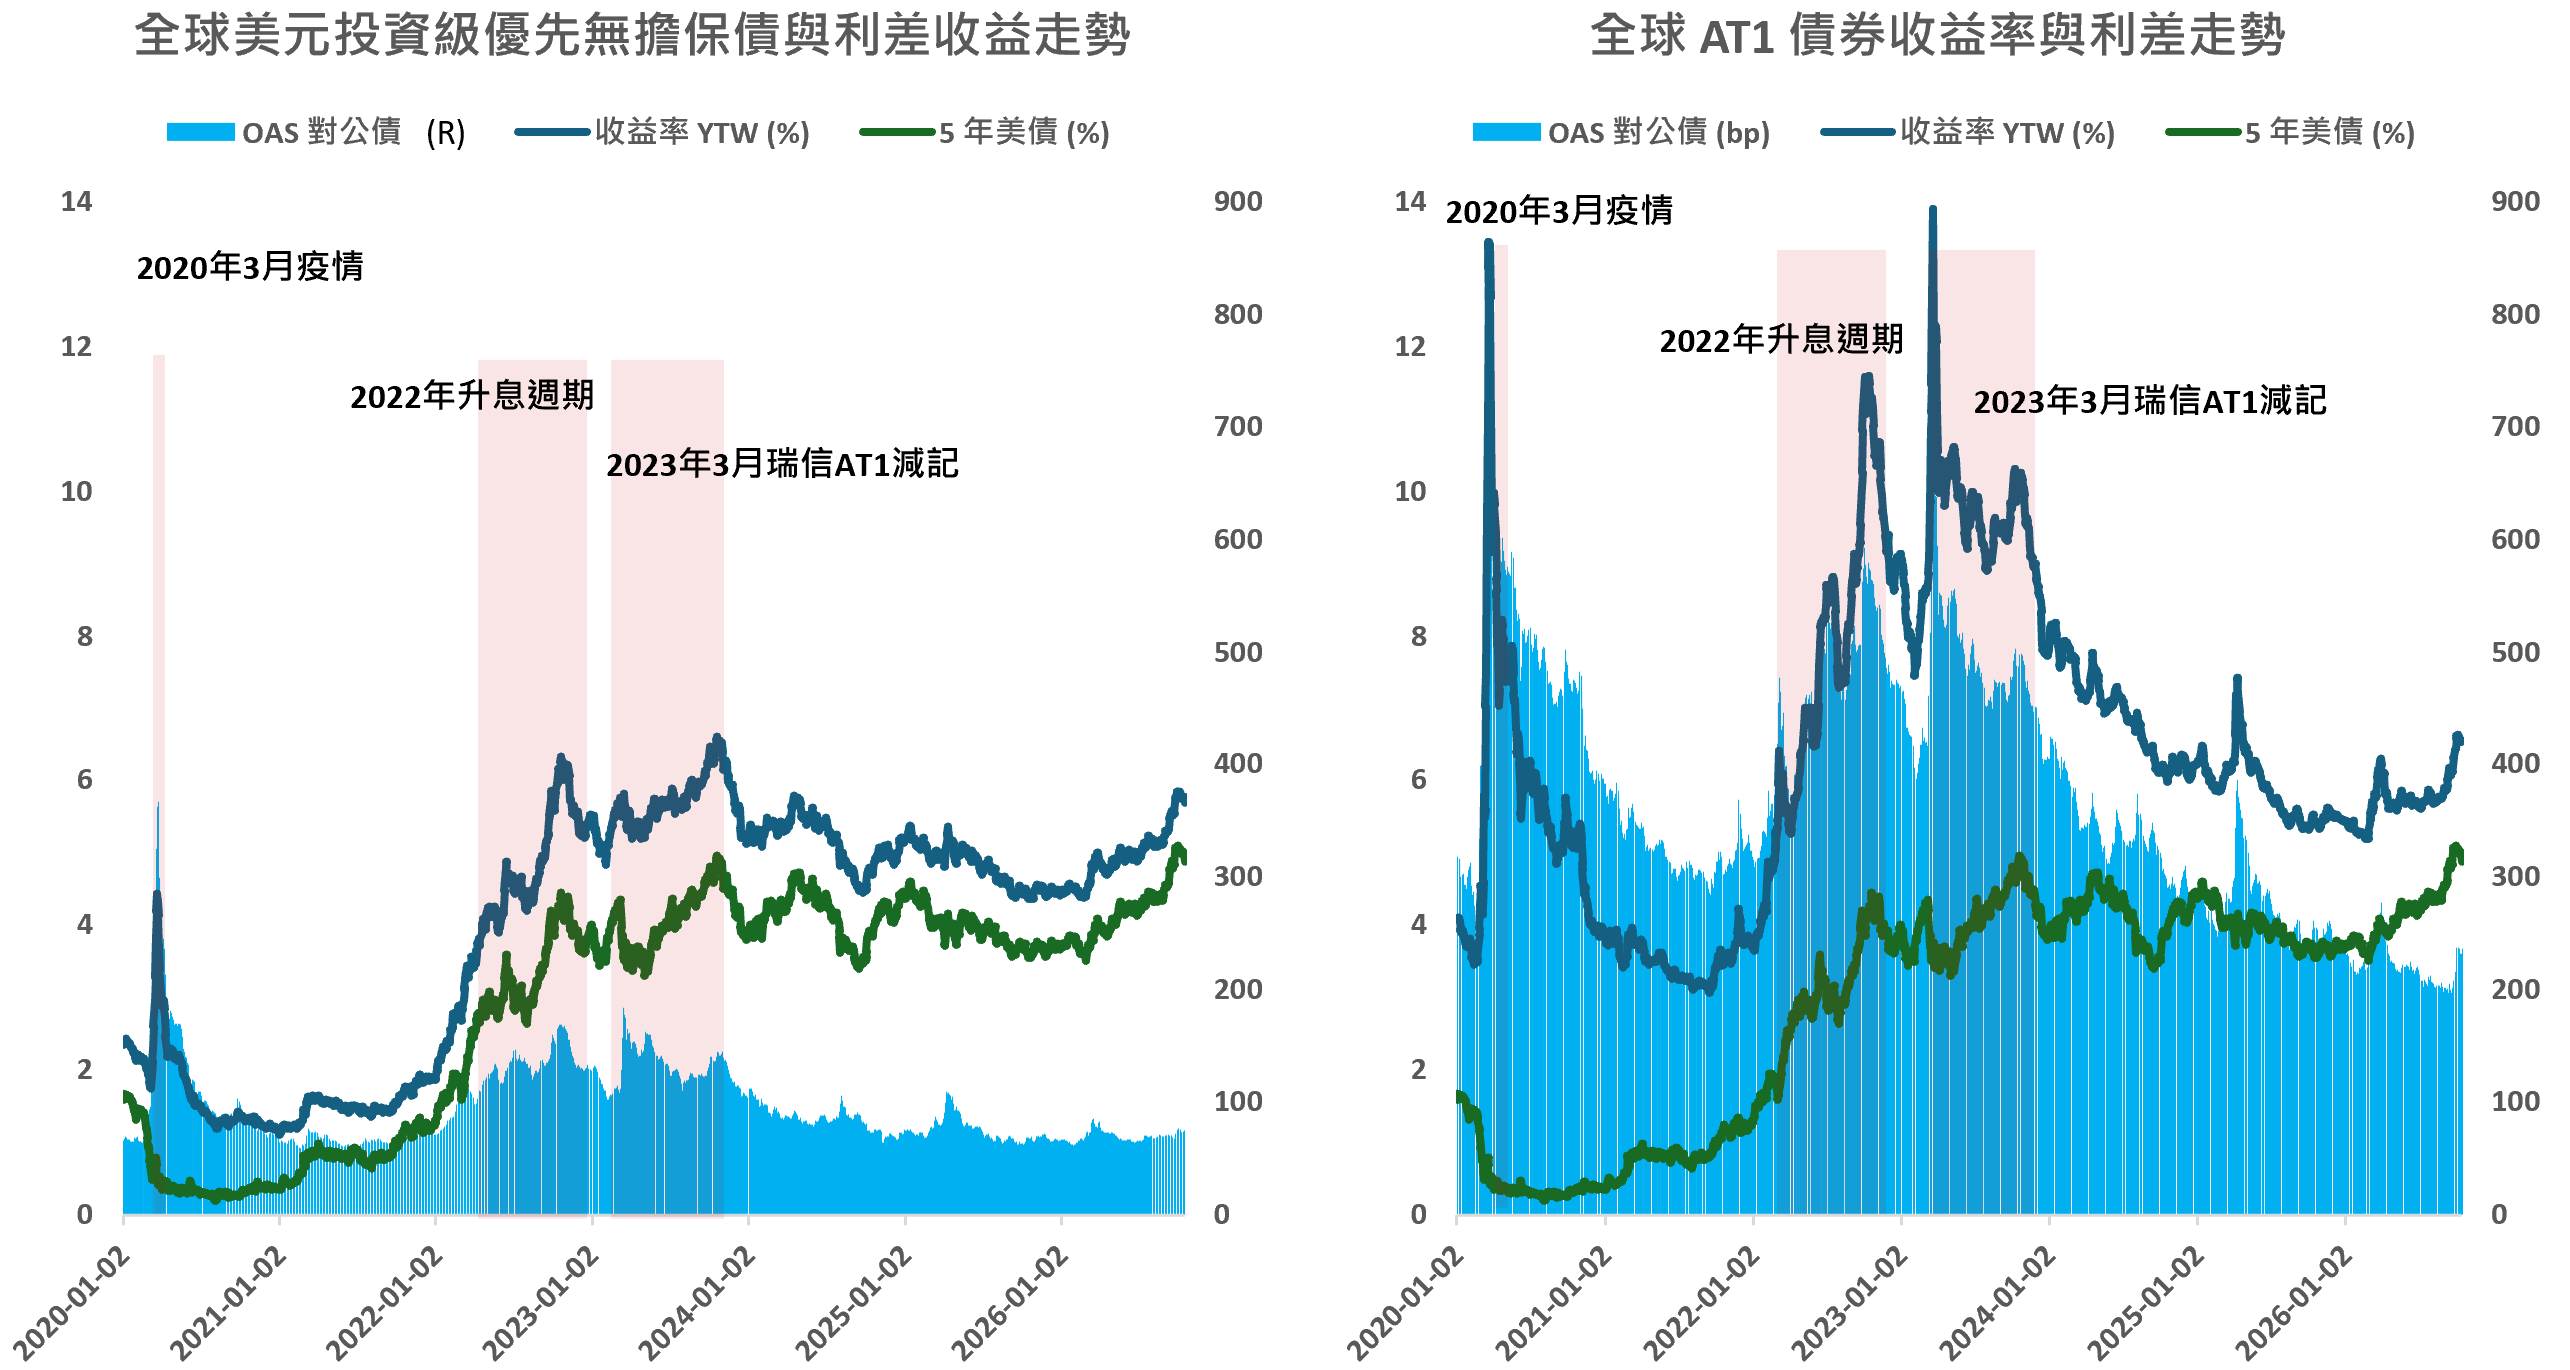
把目光轉到債券市場,也能看出不同債券層級的風險差異。從文中比較的美元投資級優先無擔保債與 AT1 債券指數來看,在 2020 年疫情、2022 年升息週期,以及 2023 年瑞信 AT1 減記事件等市場衝擊期間,優先無擔保債的信用利差走闊幅度相對較小,呈現較佳的抗震表現。
信用評等也提供了另一個觀察角度。以本文採用的穆迪評等樣本來看,美國八家 G-SIBs 的信評中位數為 A1,高於對照組八家美國區域銀行的 Baa1,反映這組大型銀行獲得較高的信用評價。
圖四、全球美元投資級優先無擔保債 & AT1收益率與利差走勢 (好債哥整理)
講到這裡,就能理解:為什麼對希望長期持有、持續收息的投資人來說,體質穩健的全球系統重要性銀行,其優先無擔保債值得優先研究?
關鍵就在於銀行本身的信用體質、更厚的資本緩衝,以及債券在資本結構中的清償順位。
因為這些銀行牽動的,是整個金融體系的日常運作。想想看,從你我的存款、每天的轉帳,到企業融資與跨國交易,都可能與它們有關。影響越大,監管要求就越高:必須準備更厚的資本緩衝、接受更嚴格的風險監管,連危機發生時如何維持關鍵金融服務,都要事先做好安排。
對存債的投資人而言,銀行穩健的獲利與良好的資產品質,是付息還本的基礎;額外的資本緩衝,則讓銀行在面對虧損時,更有承受衝擊的能力。這也是為什麼,對重視信用品質、希望長期持有並持續收息的投資人,體質穩健的 G-SIBs 所發行的優先無擔保債,值得列入金融債的核心配置。
以上就是今天簡單的介紹,下次再跟大家分享不同的故事。